Dobry kupujący to nie zawsze ten, który oferuje najwyższą cenę
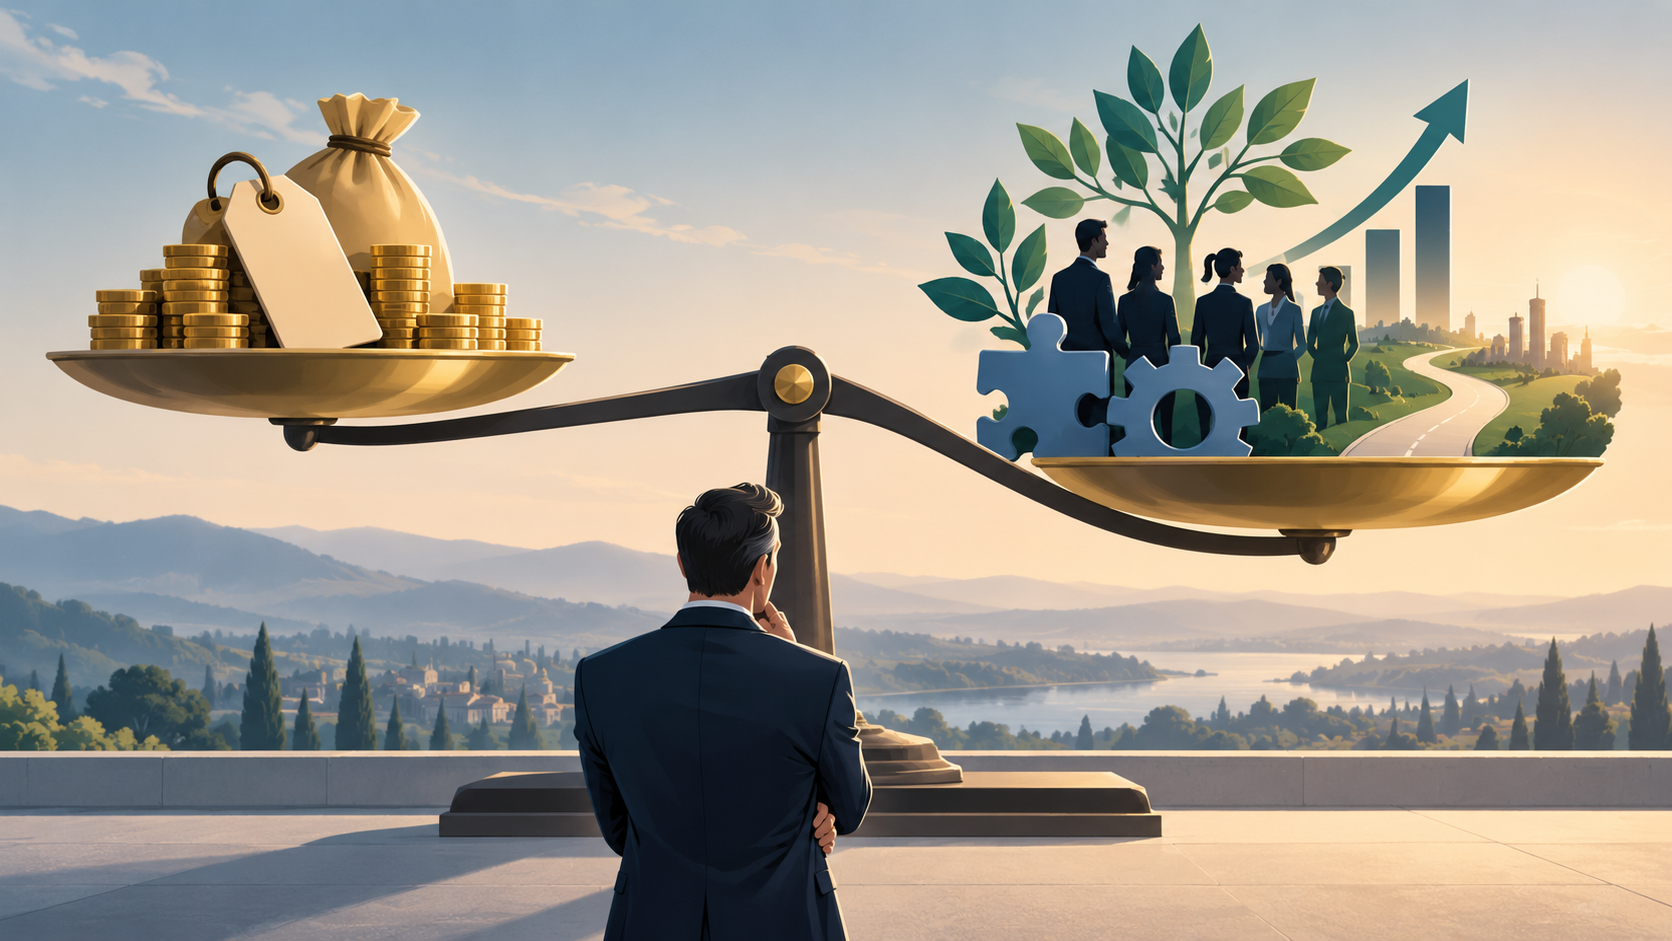
Cena jest jednym z najważniejszych elementów każdej transakcji sprzedaży przedsiębiorstwa. Nie zawsze jest jednak najważniejszym kryterium wyboru kupującego.
Właściciele firm z sektora MŚP często patrzą na transakcję inaczej niż inwestorzy finansowi. Sprzedawana spółka może być efektem kilkunastu lub kilkudziesięciu lat pracy. Właściciel zna większość pracowników, kluczowych klientów i dostawców. Często nadal będzie związany z firmą również po zawarciu transakcji.
Dlatego oferta wyższa o kilka procent niekoniecznie okaże się najlepsza.
Znaczenie może mieć sposób finansowania transakcji, termin zapłaty ceny, zakres odpowiedzialności sprzedającego po zamknięciu transakcji, warunki mechanizmu earn-out albo oczekiwanie, że dotychczasowy właściciel pozostanie w firmie przez kolejne kilka lat.
Istotne są także plany inwestora wobec samego przedsiębiorstwa. Inaczej wygląda sprzedaż firmie, która chce rozwijać działalność i pozostawić dotychczasowy zespół, a inaczej transakcja z inwestorem planującym szybką integrację przedsiębiorstwa ze swoją strukturą.
Różnice te są szczególnie widoczne w przypadku sprzedaży części udziałów. Jeżeli dotychczasowy właściciel pozostaje wspólnikiem, wybór inwestora staje się jednocześnie wyborem partnera biznesowego na kolejne lata.
Wtedy znaczenie mają nie tylko pieniądze. Ważne są sposób podejmowania decyzji, wizja rozwoju przedsiębiorstwa, gotowość do dalszych inwestycji oraz zasady współpracy pomiędzy wspólnikami.
Dlatego jednym z błędów w procesie M&A jest rozpoczynanie rozmów wyłącznie na podstawie kryterium ceny. Najpierw warto ustalić, czego sprzedający rzeczywiście oczekuje od transakcji.
Czy chce całkowicie wyjść z biznesu? Czy zamierza zachować część udziałów? Czy szuka kapitału na rozwój? Czy zależy mu na zachowaniu marki, zespołu albo lokalizacji przedsiębiorstwa?
Dopiero odpowiedzi na te pytania pozwalają określić, jaki inwestor jest rzeczywiście dobrze dopasowany.
Właśnie dlatego coraz większe znaczenie w procesach M&A ma nie samo znalezienie zainteresowanego kupującego, lecz znalezienie właściwego kupującego.
Secret Fruit opiera wyszukiwanie właśnie na takim podejściu. Dopasowanie może uwzględniać m.in. branżę, wielkość przedsiębiorstwa, lokalizację oraz oczekiwany rodzaj transakcji. Ostateczna decyzja zawsze należy oczywiście do stron, ale dobrze przeprowadzona selekcja na początku może oszczędzić wiele rozmów, które od początku nie miały większych szans na zakończenie transakcją.